
Mudar de cidade, aceitar um novo emprego ou reorganizar a vida familiar pode abrir oportunidades. Mas a decisão também mexe com o dinheiro: algumas contas aparecem de uma vez, outras passam a chegar todos os meses, e a renda pode demorar a se estabilizar. Antes de dar o próximo passo, vale descobrir quanto a mudança exige, por quanto tempo você consegue sustentá-la e o que faria se o plano não saísse como esperado.
O que realmente muda no seu orçamento?
Uma mudança importante não é apenas uma despesa maior. Ela pode alterar a relação entre o que entra e o que sai do orçamento. A Comissão de Valores Mobiliários (CVM) orienta que os objetivos de vida sirvam de referência para organizar toda a vida financeira, e esses objetivos envolvem decisões como onde morar e que estilo de vida levar.1
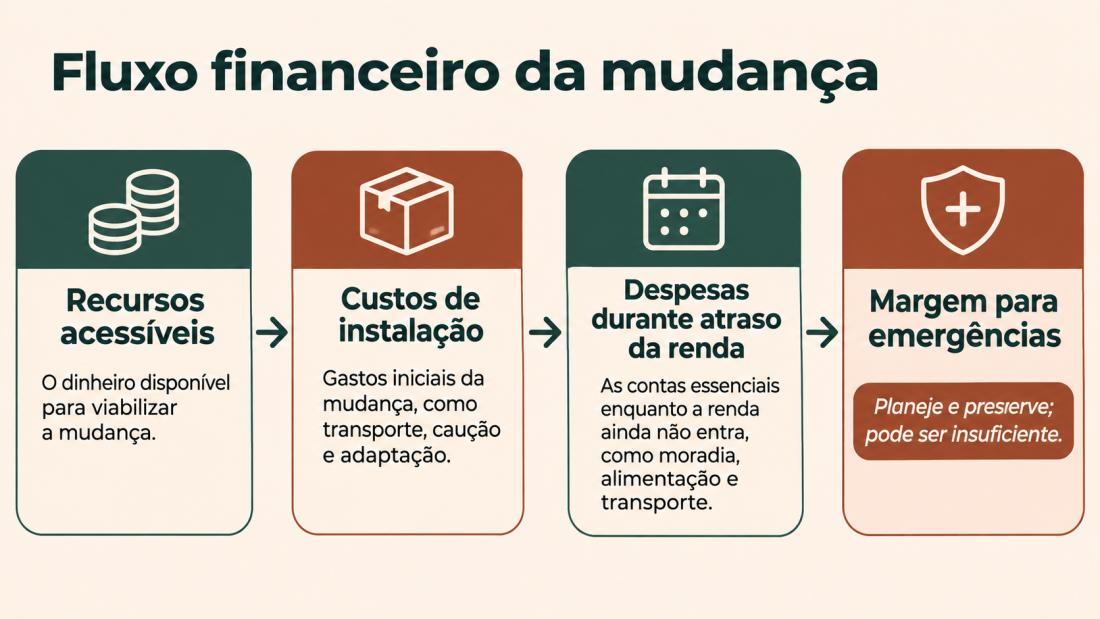
O primeiro cuidado é separar essas três informações. Misturar o custo de começar com o custo de manter a nova rotina pode dar a falsa impressão de que o dinheiro disponível será suficiente. O orçamento pessoal serve justamente para anotar quanto você gasta de fato e estimar o que vai precisar no futuro, como mostra a cartilha de finanças pessoais Master, editada em esforço educacional da B3.2
Como organizar o planejamento antes de decidir
Descreva a mudança.
Anote o que pretende fazer, quando acontecerá e quais compromissos não poderão ser desfeitos facilmente.
Levante os gastos iniciais.
Pesquise transporte, documentação, depósitos, adaptações e eventuais multas de contratos.
Monte o novo orçamento mensal.
Estime renda líquida e despesas essenciais, sem esquecer gastos pequenos ou sazonais.
Identifique os meses de maior aperto.
Considere atrasos na entrada de renda, custos extras e o prazo necessário para reorganizar a rotina.
Compare alternativas.
Verifique se mudar depois, reduzir o custo de instalação ou manter uma fonte de renda por mais tempo melhora o resultado.
Planejar não significa prever tudo. Significa usar as informações disponíveis para escolher melhor e revisar as estimativas quando surgirem novos dados. A orientação da CVM sobre organização financeira também relaciona o controle do dia a dia à capacidade de poupar e alcançar objetivos.3
Quanto dinheiro deve ficar disponível?
O valor necessário depende do tamanho da mudança, das despesas essenciais, da previsibilidade da renda e dos riscos envolvidos. Não existe uma quantidade de meses de reserva que sirva igualmente para todas as pessoas. É mais útil calcular quanto você precisaria pagar se a renda atrasasse e quanto deve permanecer acessível para emergências não relacionadas à mudança.
Esse dinheiro acessível depende da liquidez: a facilidade de usar os recursos quando necessário, observando prazos, regras e eventuais perdas no resgate de aplicações. O post Liquidez, carência e vencimento: o que verificar antes de investir? (14/11/2026) detalha esses cuidados. Não confunda patrimônio total com dinheiro pronto para pagar contas. Um imóvel, por exemplo, pode ter valor, mas não ser vendido no momento em que você precisar, diferença aprofundada no post Ter um patrimônio elevado significa ter independência financeira? (10/11/2026).
Também convém separar a reserva de emergência do orçamento planejado para a transição. Gastar toda a proteção com despesas já previstas deixa pouco espaço para um problema inesperado. Os objetivos podem mudar ao longo da vida; por isso, a estratégia de investimentos deve ser dinâmica e acompanhar as novas prioridades, como discute o livro Como e quando investir? Eis as questões!, na seção “Investir com propósito”.4
Exemplo: uma mudança de cidade
Três cenários para a mesma decisão
Cenário favorável — a renda começa imediatamente, os gastos iniciais ficam em R$ 8.000 e a diferença mensal prevista é positiva em R$ 800. Ainda é preciso conferir se o orçamento inclui despesas ocasionais.
Cenário intermediário — a renda atrasa dois meses. Nesse intervalo, são gastos R$ 8.000 para manter a rotina, além dos R$ 8.000 de instalação. Dos R$ 25.000 iniciais, restam R$ 9.000 quando a renda começa, sem considerar outros imprevistos.
Cenário adverso — a renda atrasa quatro meses e a instalação custa R$ 10.000. O total necessário seria R$ 26.000: R$ 10.000 iniciais mais quatro vezes R$ 4.000. Isso supera os R$ 25.000 disponíveis em R$ 1.000, antes mesmo de preservar uma reserva para emergências.
A comparação não tenta adivinhar o futuro. Ela revela quais condições tornam a decisão mais vulnerável. No cenário adverso, a pessoa precisaria mudar o plano: adiar a transição, reduzir despesas, confirmar uma fonte de renda ou obter recursos adicionais sem assumir dívidas incompatíveis com seu orçamento.
O que verificar antes de assumir compromissos
Se várias respostas ainda forem negativas, a próxima ação não precisa ser desistir. Pode ser pesquisar preços, negociar prazos ou testar o novo orçamento por alguns meses antes de assumir uma obrigação longa.
Questões que importam
Quanto custa mudar de cidade?
Não há valor único. Some transporte, instalação, depósitos, encerramento de contratos e o custo mensal da nova rotina. Faça cotações e mantenha uma margem para diferenças entre estimativa e gasto real.
Posso trocar de emprego sem ter uma reserva?
É possível, mas o risco aumenta quando a nova renda é incerta. Avalie o intervalo sem recebimentos, as contas essenciais e alternativas caso a contratação ou o início dos pagamentos atrase.
Devo usar minha reserva de emergência para a mudança?
Despesas planejadas devem, sempre que possível, ter recursos próprios. Usar a reserva reduz a proteção contra imprevistos; avalie quanto permaneceria disponível e como seria recomposto.
Como saber se a mudança cabe no orçamento?
Compare a renda líquida provável com as despesas recorrentes e confira se os custos iniciais cabem nos recursos disponíveis. Depois teste atrasos de renda e aumentos de gastos, sem ignorar compromissos já existentes.
Conclusão
Uma mudança de vida pode fazer sentido por razões profissionais, familiares ou pessoais, mesmo quando não oferece ganho financeiro imediato. O planejamento ajuda a reconhecer esse custo e decidir conscientemente como financiá-lo, sem confundir expectativa com dinheiro já disponível.
Antes de assinar contratos ou encerrar uma fonte de renda, reúna três números: o custo de começar, o custo mensal de continuar e os recursos acessíveis durante a transição. Em seguida, teste o que acontece se a renda atrasar. Se o cenário adverso não couber no orçamento, ajuste prazo, despesas ou condições da mudança antes de assumir compromissos que serão difíceis de desfazer.
Fontes e referências
- COMISSÃO DE VALORES MOBILIÁRIOS (CVM). Defina seus objetivos. Portal do Investidor, 31 maio 2022. Disponível em: https://www.gov.br/investidor/pt-br/investir/antes-de-investir/defina-seus-objetivos. Acesso em: 20 nov. 2026.
- MASTER: cartilha de finanças pessoais. [S. l.: s. n.], 2013. p. 13–18. Disponível em: https://www.sp.senac.br/pdf/61346.pdf. Acesso em: 20 nov. 2026.
- COMISSÃO DE VALORES MOBILIÁRIOS (CVM). Organize a sua vida financeira. Portal do Investidor, [s. d.]. Disponível em: https://www.gov.br/investidor/pt-br/investir/antes-de-investir/organize-a-sua-vida-financeira. Acesso em: 20 nov. 2026.
- MÉLO, Jean Marcio de. Como e quando investir? Eis as questões! Recife: Ed. do Autor, 2022. Seção 13.8, p. 484–485. Disponível em: https://comoequandoinvestir.com/livro/. Acesso em: 20 nov. 2026.