
Você já tentou organizar suas contas e desistiu porque havia anotações espalhadas, compras sem categoria e contas com vencimentos diferentes? A inteligência artificial (IA) pode ajudar a colocar essas informações em ordem. Mas há uma condição importante: ela trabalha com o que você fornece e pode cometer erros. Portanto, a ideia não é entregar o controle do dinheiro à tecnologia, e sim usá-la para enxergar melhor o próprio orçamento.
Não é preciso conectar uma conta bancária nem contratar um serviço específico para começar. Uma lista fictícia de receitas e despesas já permite aprender o método. Depois, você pode aplicá-lo aos seus registros, respeitando as regras de privacidade da ferramenta escolhida.
O que a IA pode fazer pelo seu orçamento?
O ponto de partida continua sendo o orçamento: o registro do que entra e do que sai. O Banco Central recomenda planejar, registrar, agrupar e avaliar receitas e despesas.2 A cartilha Finanças Pessoais Master também trata o controle de gastos como hábito necessário à organização financeira.1
Sem IA, você pode anotar as despesas, somá-las e classificá-las em papel ou planilha. Com IA, pode pedir uma primeira organização e perguntas para orientar sua análise. Em ambos os casos, os valores originais, os comprovantes e a decisão sobre o que fazer continuam sob sua responsabilidade. A diferença está no apoio para ler os dados, não na garantia de uma conclusão correta.
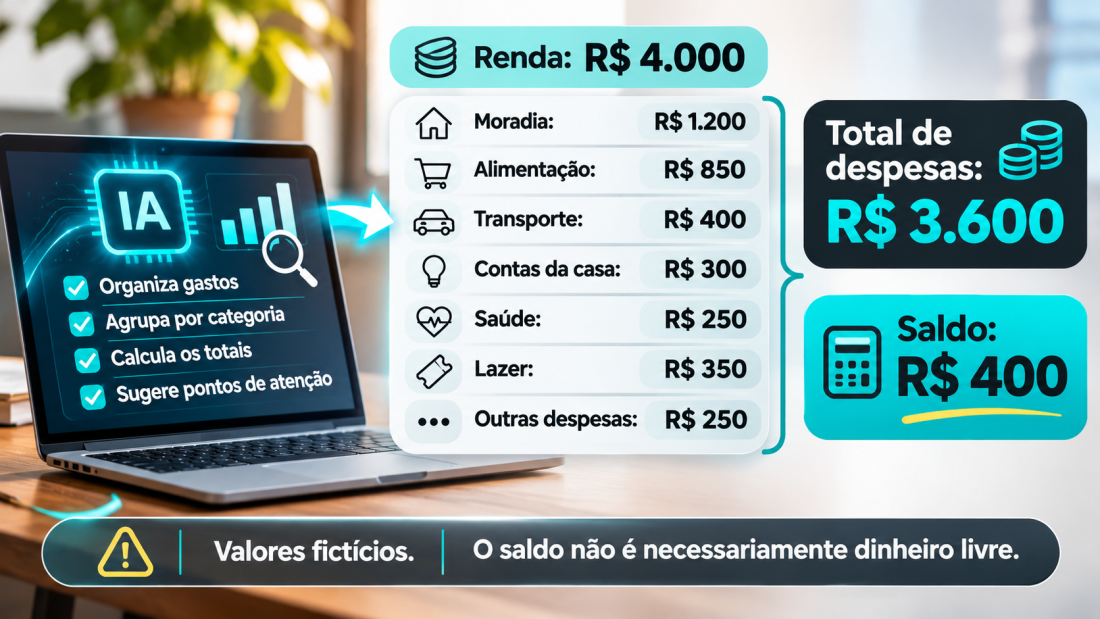
Por exemplo, uma compra de R$ 90 em uma farmácia pode envolver medicamentos, produtos de higiene ou ambos. Se a IA classificar tudo como saúde, a categoria poderá ficar distorcida. Você precisa conferir o lançamento e corrigir o que não corresponder à realidade.
Como começar sem expor seus dados
Antes de conversar com a ferramenta, reúna informações suficientes para entender seu mês. Use valores arredondados ou fictícios no primeiro teste. Não envie senhas, números de cartão, documentos, extratos identificados ou dados de outras pessoas. Retirar nomes de uma lista também não garante anonimato se o conjunto permitir reconhecer alguém. O guia do Governo Digital recomenda cautela com informações pessoais e revisão humana das respostas da IA.3
Registre as entradas: salário, trabalhos extras e outras receitas efetivamente recebidas. Separe valores certos de receitas que podem não ocorrer.
Anote as saídas: moradia, alimentação, transporte, saúde, lazer e pagamentos de dívidas. Identifique o mês de referência e evite lançar a mesma despesa duas vezes.
Retire dados identificáveis: substitua nomes por descrições genéricas e não compartilhe documentos financeiros completos. Se houver dúvida sobre o tratamento dos dados, não os envie.
Faça um pedido específico: “Organize esta lista fictícia por categoria, mostre os subtotais, calcule o saldo e indique itens que precisam de conferência. Não invente despesas”.
Confira o resultado: compare cada item com a lista original, refaça as somas em uma calculadora ou planilha e ajuste as classificações antes de tirar conclusões.
Exemplo: um orçamento fictício analisado com IA
Erros comuns: quando a resposta parece melhor do que é
Uma resposta bem escrita pode trazer uma soma incorreta, uma despesa duplicada ou uma categoria inadequada. A IA também pode preencher uma informação ausente com uma suposição. Essas falhas são especialmente perigosas quando o texto transmite confiança. O Governo Digital descreve a possibilidade de respostas incorretas, porém convincentes, e recomenda validação crítica.3 O mesmo cuidado aparece em Inteligência artificial para investir: como usar sem cair em erros?, publicado em 28/10/2026.
Outro risco é confundir diagnóstico com decisão. Se o orçamento mostra gasto elevado em alimentação, por exemplo, isso não prova desperdício: pode haver necessidades familiares, diferenças de preços ou condições específicas. A IA não conhece todas essas circunstâncias. Use suas sugestões como perguntas a investigar, não como ordens de corte.
Também vale observar que uma planilha simples pode ser mais adequada para somas repetidas. A IA ajuda a explicar e organizar; para verificar números, ferramentas de cálculo e documentos originais continuam sendo referências mais seguras. Se você não se sentir confortável com a política de privacidade de um serviço, faça o controle sem enviar informações a ele.
Checklist antes de confiar no resultado
Uma rotina simples para manter o controle
Reserve um momento por semana para registrar despesas que ficaram de fora. Ao final do mês, compare o previsto com o realizado e procure explicar as maiores diferenças. Se usar IA, peça que ela destaque dúvidas, valores incompletos e categorias que precisam de revisão. Não é necessário fazer uma análise complexa a cada compra.
No mês seguinte, repita o processo com os mesmos critérios. Assim, você consegue observar mudanças sem confundir um gasto isolado com uma tendência. Se o orçamento não fechar, procure primeiro os lançamentos ausentes e os compromissos já assumidos; se houver dívidas em atraso, o post Sete atitudes para sair do endividamento e recuperar o controle financeiro, de 31/10/2026, ajuda a organizar as prioridades. Só depois avalie ajustes possíveis, considerando necessidades reais e prioridades pessoais. Esse acompanhamento entre previsto e realizado segue a lógica de gestão orçamentária descrita pelo Banco Central.2
A tecnologia pode facilitar uma tarefa cansativa, mas o resultado depende de constância: registrar, conferir e comparar os mesmos itens todos os meses.
Conclusão: use a IA como apoio, não como piloto automático
Organizar as finanças pessoais começa com registros completos e decisões conscientes. A IA pode tornar mais simples a classificação de despesas, a leitura de padrões e a preparação de perguntas úteis. Mas ela não substitui comprovantes, cálculos conferidos nem o conhecimento que você tem da própria vida.
Na prática, o método tem quatro etapas: testar com um orçamento fictício, retirar dados identificáveis, fazer pedidos específicos e recalcular os resultados fora da ferramenta. A IA organiza e sugere perguntas; a conferência dos números e a decisão continuam com você. Use seus registros reais somente depois de praticar essas verificações.
TESTE SEUS CONHECIMENTOS
Miniquiz: você sabe usar IA com segurança?
1. A IA informou um saldo no orçamento de R$ 500. Qual é a melhor atitude?
2. Qual informação é mais adequada para um primeiro teste de uso da IA para ajudar na organização das finanças pessoais?
3. A IA classificou uma compra de farmácia como saúde. O que fazer?
Fontes e referências
- BM&FBOVESPA. Finanças pessoais master. São Paulo: BM&FBOVESPA, 2013. Cartilha de educação financeira, p. 13–18.
- BANCO CENTRAL DO BRASIL. Departamento de Promoção da Cidadania Financeira. Caderno de educação financeira: conteúdo básico. 2. ed. Brasília: Banco Central do Brasil, 2026. Módulo 2, p. 23–30. Disponível em: https://www.bcb.gov.br/content/cidadaniafinanceira/documentos_cidadania/Cuidando_do_seu_dinheiro_Gestao_de_Financas_Pessoais/caderno_cidadania_financeira.pdf. Acesso em: 19 nov. 2026.
- BRASIL. Ministério da Gestão e da Inovação em Serviços Públicos. Secretaria de Governo Digital; SERVIÇO FEDERAL DE PROCESSAMENTO DE DADOS. Guia de boas práticas de IA generativa. [Brasília]: Governo Digital, [s. d.]. Seções “Riscos” e “Recomendações e boas práticas”. Disponível em: https://www.gov.br/governodigital/pt-br/infraestrutura-nacional-de-dados/inteligencia-artificial/publicacoes/guia-ia-generativa. Acesso em: 19 nov. 2026.