
Saber que uma compra compromete o orçamento não impede que ela aconteça. Conhecer a possibilidade de perdas em um investimento também não garante que alguém resistirá à pressão para comprar ou vender no momento errado. Isso ocorre porque conhecimento e comportamento são dimensões diferentes: nossas escolhas dependem das informações disponíveis, mas também de emoções, hábitos, atalhos mentais e circunstâncias. A educação financeira ajuda a reconhecer riscos, mas não desliga automaticamente essas influências.
Por que conhecer os riscos não é suficiente?
Ao decidir, precisamos interpretar informações incompletas, comparar resultados possíveis e considerar necessidades presentes e futuras. Para economizar esforço, a mente utiliza atalhos. Muitos são úteis: sem eles, até escolhas rotineiras seriam demoradas. O problema aparece quando um atalho distorce sistematicamente o julgamento, sobretudo sob incerteza. A Comissão de Valores Mobiliários (CVM) descreve esse fenômeno em sua série CVM Comportamental2.
O contexto também importa. Pressa, cansaço, pressão de outras pessoas e notícias alarmantes podem alterar a atenção dedicada aos riscos. Uma pessoa pode compreender uma regra quando está tranquila e deixar de aplicá-la diante de uma oportunidade aparentemente urgente. Isso não demonstra falta de inteligência: revela a distância possível entre saber o que fazer e conseguir fazê-lo no momento concreto. A urgência fabricada é, aliás, um dos sinais de alerta analisados em Cinco formas de identificar golpes financeiros antes de perder dinheiro, publicado em 04/11/2026.
Quatro influências frequentes nas escolhas financeiras
Excesso de confiança
Ocorre quando alguém atribui precisão excessiva às próprias previsões ou à sua capacidade de avaliar um negócio. Após algumas operações bem-sucedidas, por exemplo, pode concluir que domina um mercado e assumir riscos maiores sem examinar cenários desfavoráveis. O histórico positivo é informação relevante, mas não comprova habilidade permanente. O livro Como e quando investir? Eis as questões! discute a importância do autocontrole diante dessas expectativas1.
Aversão à perda
Perder uma quantia pode produzir desconforto que interfere na comparação entre alternativas. Um investidor pode manter um ativo apenas para evitar reconhecer uma perda, mesmo quando os fundamentos mudaram. O efeito disposição, descrito em material de orientação da Securities and Exchange Commission (SEC), órgão regulador norte-americano, envolve a tendência de vender investimentos vencedores cedo e manter investimentos perdedores por tempo excessivo3. Isso não significa que toda manutenção de um ativo em queda seja equivocada: a decisão depende de objetivos, riscos e novas informações.
Efeito manada
A popularidade de uma aplicação ou de uma compra pode funcionar como sinal de segurança. Entretanto, o comportamento dos demais não revela necessariamente sua capacidade de suportar perdas, sua necessidade de liquidez ou a qualidade da alternativa. Seguir uma tendência sem verificar essas diferenças pode resultar em decisões incompatíveis com a própria situação1.
Viés do presente
Uma vantagem imediata costuma ser mais concreta do que um custo futuro. Isso pode favorecer compras parceladas que parecem pequenas isoladamente, mas comprometem vários meses do orçamento. Não é errado preferir benefícios presentes: a questão é verificar se a escolha permanece aceitável quando suas consequências futuras são consideradas. A abordagem de Meir Statman distingue preferências humanas legítimas de erros de julgamento, o que afasta a alternativa de simplesmente classificar toda escolha emocional como irracional4.

Como os vieses aparecem no dia a dia?
No crédito, a urgência de resolver um problema pode levar à comparação de apenas uma prestação, deixando em segundo plano o custo total e as condições contratuais. Em investimentos, uma sequência recente de altas pode parecer evidência suficiente para comprar; depois, uma queda pode provocar venda precipitada. São situações diferentes, mas compartilham um ponto: um sinal chamativo substitui a análise do conjunto. Na escolha de fundos de investimento, a SEC registra que parte dos investidores se concentra no desempenho passado e desconsidera taxas e custos3, tema detalhado em Os custos invisíveis dos investimentos: quanto você pode perder sem perceber?, publicado em 07/11/2026.
| Decisão guiada por impulso | Decisão orientada por critérios |
|---|---|
| “Todo mundo está comprando.” | “Essa alternativa atende ao meu objetivo e ao meu perfil?” |
| “A parcela cabe hoje.” | “O compromisso total cabe no orçamento futuro?” |
| “Preciso recuperar o que perdi.” | “Os fundamentos e os riscos justificam manter a posição?” |
| “Tenho certeza de que dará certo.” | “O que aconteceria se minha previsão falhasse?” |
Um procedimento para decidir com mais critérios
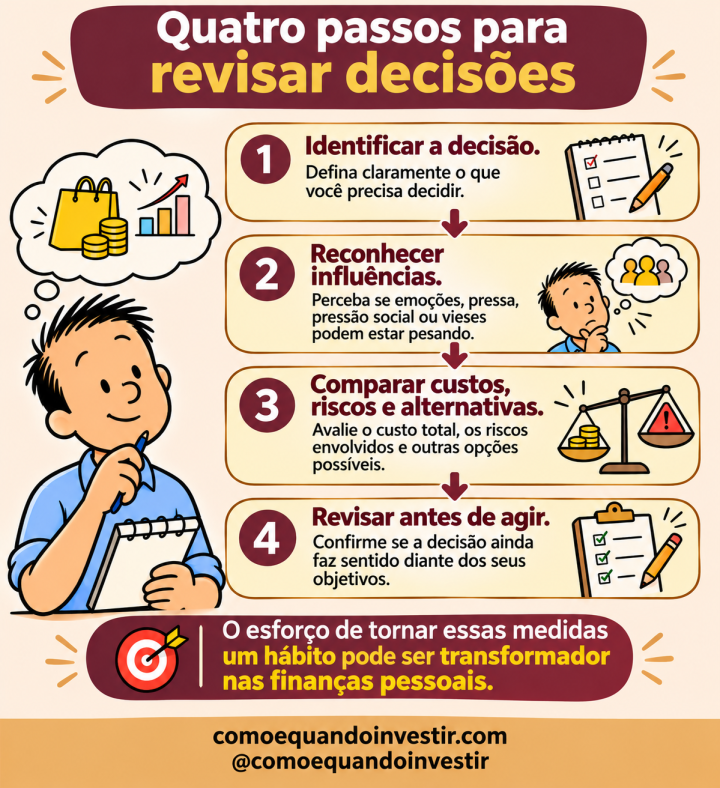
Reduzir erros exige criar condições para que a avaliação não dependa apenas da disposição emocional do momento. Uma medida prática é formular critérios antes de receber uma oferta, registrar por que uma decisão parece adequada e confrontar essa justificativa com informações contrárias. A CVM recomenda reconhecer os próprios vieses, evitar decisões sob forte emoção e registrar as justificativas antes de agir, para revisá-las com calma2; artigo publicado em seu Portal do Investidor acrescenta estratégias para atenuar os efeitos de vieses cognitivos em decisões financeiras5.
O método ajuda, mas não torna ninguém infalível
Também é importante separar a utilidade de um procedimento da promessa de eficácia universal. Pausar, comparar alternativas e documentar critérios pode reduzir a exposição a impulsos específicos, mas não elimina incerteza, conflitos de interesse ou limitações de informação. O objetivo realista é melhorar a qualidade do processo de escolha, inclusive quando o resultado permanece incerto.
Conclusão
Conhecer riscos é necessário, mas não suficiente para decidir bem. O excesso de confiança pode enfraquecer a cautela; o medo de perder pode dificultar revisões; a imitação social pode substituir critérios próprios; e a preferência pelo presente pode ocultar compromissos futuros. A resposta não é eliminar emoções, e sim submeter escolhas importantes a perguntas verificáveis: o que pretendo alcançar, quanto posso perder ou comprometer, quais alternativas existem e que evidência poderia mudar minha opinião. Mesmo quando o resultado não é o esperado, um processo documentado permite aprender com a decisão sem confundir azar com erro.
TESTE SEUS CONHECIMENTOS
Miniquiz: você reconhece os mecanismos?
1. Uma pessoa compra um investimento porque muitos conhecidos compraram. Qual influência merece atenção?
2. Ao comparar um parcelamento, qual informação ajuda a evitar foco excessivo na prestação?
3. Uma aplicação caiu. Qual pergunta é mais útil antes de vender ou manter?
Fontes e referências
- MÉLO, Jean Marcio de. Como e quando investir? Eis as questões! [S. l.: s. n.], 2022. Cap. 1, p. 25–42. Disponível em: https://comoequandoinvestir.com/livro/. Acesso em: 10 nov. 2026.
- COMISSÃO DE VALORES MOBILIÁRIOS (Brasil). Vieses do investidor. [Rio de Janeiro]: CVM, 2015. (Série CVM Comportamental, v. 1). Introdução, p. 4–5. Disponível em: https://www.gov.br/investidor/pt-br/educacional/publicacoes-educacionais/cvm-comportamental/volume-1-vieses-do-investidor.pdf. Acesso em: 10 nov. 2026.
- U.S. SECURITIES AND EXCHANGE COMMISSION. Office of Investor Education and Advocacy. Investor Bulletin: behavioral patterns of U.S. investors. [Washington, DC]: SEC, 16 jun. 2014. Disponível em: https://www.investor.gov/introduction-investing/general-resources/news-alerts/alerts-bulletins/investor-bulletins-72. Acesso em: 10 nov. 2026.
- STATMAN, Meir. Behavioral finance: the second generation. [S. l.]: CFA Institute Research Foundation, 2019. Disponível em: https://rpc.cfainstitute.org/en/research/foundation/2019/behavioral-finance-the-second-generation. Acesso em: 10 nov. 2026.
- CAMPÊLO, Maria Adriana. Estratégias para reduzir vieses cognitivos nas decisões de investimento. Portal do Investidor: Penso, logo invisto?, [Brasília], 11 out. 2023. Disponível em: https://www.gov.br/investidor/pt-br/penso-logo-invisto/estrategias-para-reduzir-vieses-cognitivos-nas-decisoes-de-investimento/. Acesso em: 10 nov. 2026.
Espetacular