
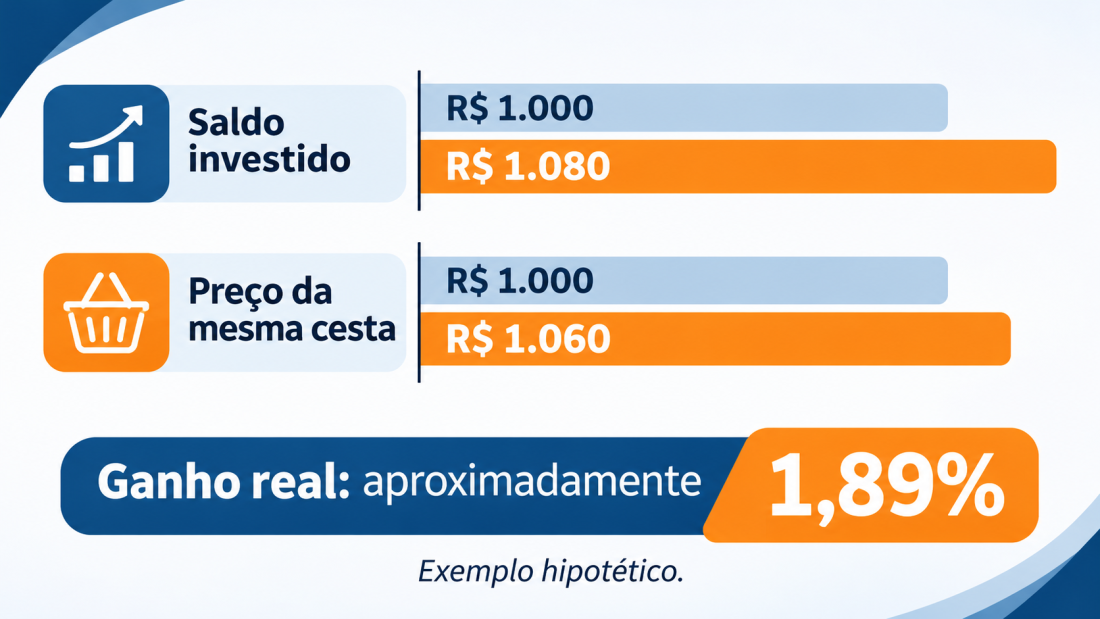
Imagine que você guardou R$ 1.000 e, um ano depois, passou a ter R$ 1.080. Houve um aumento de R$ 80, equivalente a 8%. Parece uma boa notícia — e pode ser. Mas existe uma segunda pergunta: quanto subiram, nesse mesmo período, os preços do que você compra? Se subiram 6%, parte dos R$ 80 apenas compensou o encarecimento da vida. O que sobrou representa o ganho em poder de compra, chamado de ganho real.1,2
Por isso, ganhar mais dinheiro em valores nominais — contados em reais, sem ajuste pela inflação — não significa necessariamente ficar mais rico, ponto também tratado em Como construir patrimônio ao longo do tempo, mesmo sem ganhar muito? (01/11/2026). É preciso comparar o rendimento com a inflação do mesmo intervalo e, quando houver, descontar impostos e custos.
Por que a inflação muda a conta?
Inflação é o encarecimento de produtos e serviços ao longo do tempo, acompanhado por índices de preços. Quando uma cesta de compras fica mais cara, a mesma quantia compra menos unidades dela. Isso vale para o dinheiro guardado sem remuneração e também para uma aplicação que rende abaixo da inflação.3
No Brasil, a referência oficial de inflação adotada pelo governo federal é o Índice Nacional de Preços ao Consumidor Amplo (IPCA). O Instituto Brasileiro de Geografia e Estatística (IBGE), que calcula o índice, acompanha os preços de uma cesta de consumo de famílias com renda mensal de 1 a 40 salários mínimos. O IPCA é uma média: quem gasta mais com itens que encareceram rapidamente pode sentir uma inflação pessoal maior do que a medida geral.3
Como calcular o ganho real, passo a passo
O cálculo exato não consiste simplesmente em subtrair a inflação da rentabilidade. A fórmula compara dois fatores de crescimento: ganho real = (1 + rentabilidade nominal) ÷ (1 + inflação) − 1.2 Para usar a fórmula, transforme percentuais em números decimais: 8% vira 0,08 e 6% vira 0,06.
Subtrair 6% de 8% produz 2 pontos percentuais, uma aproximação conveniente, mas não o retorno real exato. Para interpretar corretamente rendimentos acumulados, use a divisão dos fatores. A mesma regra vale quando o resultado fica negativo, como mostra a aplicação C a seguir.
Três situações em um ano: com inflação hipotética de 6%, a aplicação A rende 8% nominais e ganha cerca de 1,89% reais; a aplicação B rende 6% e apenas mantém o poder de compra, com ganho real zero antes de custos; a aplicação C rende 3% e perde cerca de 2,83% de poder de compra. O saldo nominal da aplicação C cresce, mas sua capacidade de compra diminui.
Impostos, custos e prazo: o que pode mudar
Se houver Imposto de Renda ou taxas sobre o investimento, o resultado disponível ao investidor poderá ser menor que a rentabilidade nominal divulgada — e isso muda o cálculo real. A tributação varia conforme a modalidade e as condições da aplicação. Em renda fixa tributada em geral, por exemplo, a tabela da Receita Federal para 2026 prevê alíquotas que caem com o prazo, de 22,5% (até 180 dias) a 15% (acima de 720 dias); essa tabela não se aplica indistintamente a qualquer investimento.4
Para visualizar o efeito, imagine que os R$ 80 brutos do exemplo vieram de uma aplicação de renda fixa tributada por essa tabela e resgatada após um ano (365 dias), sem outras despesas. Nesse prazo, a alíquota é de 17,5%: R$ 14 de imposto sobre o ganho.4 O saldo líquido seria R$ 1.066, rendimento líquido nominal de 6,6%. Com inflação de 6%, o ganho real líquido cairia para cerca de 0,57%. Produtos isentos ou com outras regras levariam a contas diferentes. É esse retorno real líquido que entra em planejamentos de longo prazo, como destacado em Quanto dinheiro é necessário para complementar a aposentadoria? (02/11/2026).
Perguntas frequentes
Se o investimento rendeu 5% e a inflação foi 5%, houve ganho real?
Antes de descontos, não: o rendimento igualou a inflação e apenas manteve o poder de compra medido por esse índice. Com impostos ou custos, o resultado real fica negativo.3
Posso usar minha própria inflação?
Sim, como referência pessoal de orçamento, desde que você meça sua cesta de modo consistente e no mesmo período do rendimento. Ela não substitui o índice oficial em comparações que exigem o IPCA.3
A rentabilidade real pode ser negativa mesmo com rendimento positivo?
Sim. Quando a inflação supera o rendimento líquido nominal, o capital perde poder de compra, ainda que o saldo em reais tenha crescido.
Quando um saldo maior representa ganho de verdade?
A resposta depende do que se está medindo. Um saldo maior confirma crescimento nominal, mas o poder de compra só aumenta quando o rendimento, já descontados impostos e custos, supera a inflação do mesmo período. A divisão dos fatores mede essa diferença sem exagerar o resultado: no exemplo de 8% de rendimento e 6% de inflação, o ganho real não é 8% nem 2%, mas aproximadamente 1,89% — e cerca de 0,57% depois do imposto, no exemplo de renda fixa.
O IPCA é uma base útil para a comparação, embora a inflação de cada família possa ser diferente. Assim, ao examinar um rendimento, confira três pontos: o valor líquido efetivamente disponível, o prazo da aplicação e a inflação desse mesmo prazo. Se o ganho líquido não supera a alta de preços, o saldo cresceu, mas o poder de compra medido por esse índice não aumentou.
TESTE SEUS CONHECIMENTOS
Miniquiz — aplique o conceito
1. Um investimento rendeu 4% e a inflação foi 6% no mesmo período. Qual foi o resultado real?
2. Por que 8% − 6% não é o retorno real exato?
3. Qual comparação está correta?
Fontes e referências
- 1. MÉLO, Jean Marcio de. Como e quando investir? eis as questões! Recife: Ed. do Autor, 2022. Cap. 2, seção 2.2, p. 48–53. ISBN 978-65-00-59324-2. Disponível em: https://comoequandoinvestir.com/livro/. Acesso em: 2 nov. 2026.
- 2. COMISSÃO DE VALORES MOBILIÁRIOS (Brasil). Glossário: Q–R. Verbete “Rentabilidade real”. Rio de Janeiro: CVM, 2022. Portal do Investidor. Disponível em: https://www.gov.br/investidor/pt-br/itens-glossario/q-r. Acesso em: 2 nov. 2026.
- 3. INSTITUTO BRASILEIRO DE GEOGRAFIA E ESTATÍSTICA. Inflação. Rio de Janeiro: IBGE, [2026]. (IBGE Explica). Disponível em: https://www.ibge.gov.br/explica/inflacao.php. Acesso em: 2 nov. 2026.
- 4. BRASIL. Receita Federal. Tributação de 2026: tabelas de incidência e deduções para cálculo do imposto sobre a renda das pessoas físicas (IRPF) em 2026. Brasília, DF: RFB, 2026. Disponível em: https://www.gov.br/receitafederal/pt-br/assuntos/meu-imposto-de-renda/tabelas/2026. Acesso em: 2 nov. 2026.